미트 컬처 & 트렌드
대체육은 정말 고기를 대체했나…
구매 가구 96%는 육류도 샀다
미국 시장서 ‘대체’보다 병행 구매 뚜렷…식물성 대체육·해산물 매출 10%, 판매량 11% 감소
식물성 대체육은 이름 그대로 육류를 대체하고 있을까. 미국 소비자의 실제 구매 데이터를 보면 식물성 대체육을 사면서 동물성 육류도 함께 구매하는 소비가 대부분인 것으로 나타났다.
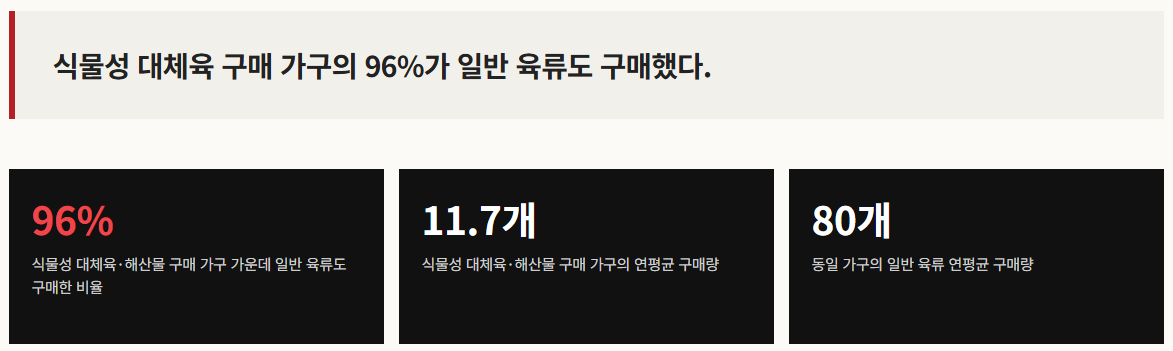
미국 비영리단체 굿푸드인스티튜트(Good Food Institute·GFI)가 시장조사업체 SPINS의 2025년 미국 소매시장 데이터를 분석한 결과, 식물성 대체육·해산물을 구매한 가구의 96%가 일반 육류도 함께 구매했다.
대체육 11.7개 살 때 일반 육류는 80개
구매량에서도 차이가 컸다. GFI에 따르면 2025년 식물성 대체육·해산물 구매 가구는 연평균 약 6회의 구매에서 11.7개 제품을 샀다. 같은 가구가 일반 육류를 구매한 횟수는 연평균 33회, 구매량은 80개였다.
식물성 대체육을 구매한 소비자라 하더라도 실제 구매 빈도와 구매량에서는 일반 육류가 크게 앞선 것이다.
미국 가구 11% 구매…시장 규모 약 10억달러
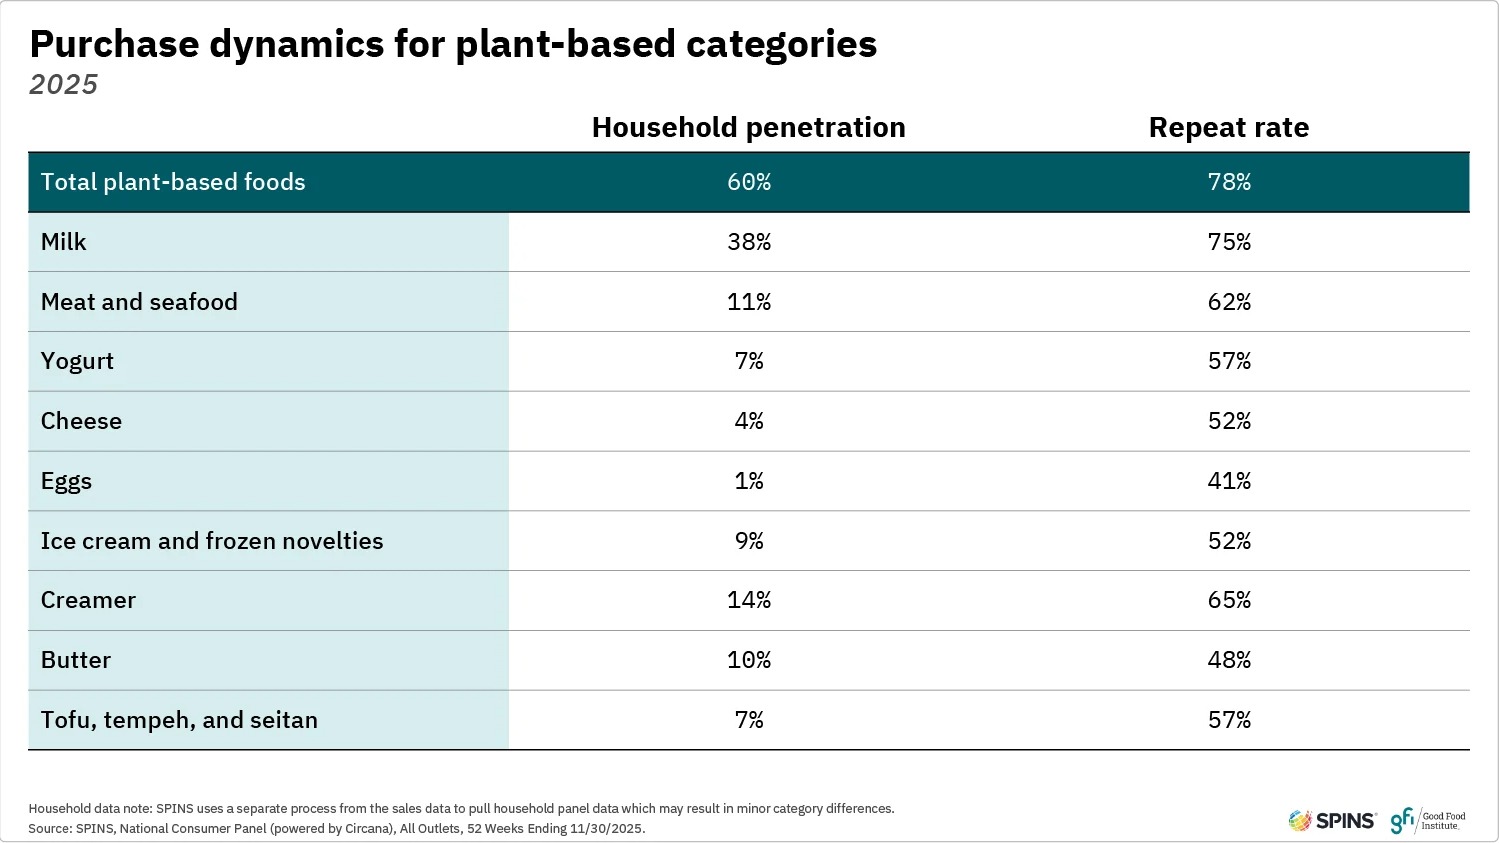
식물성 식품 자체의 소비 기반은 넓다. 2025년 미국 가구의 60%가 한 차례 이상 식물성 식품을 구매했으며, 이 가운데 78%는 같은 카테고리를 다시 구매했다. 전체 미국 식물성 식품 소매시장 규모는 79억달러로 집계됐다.
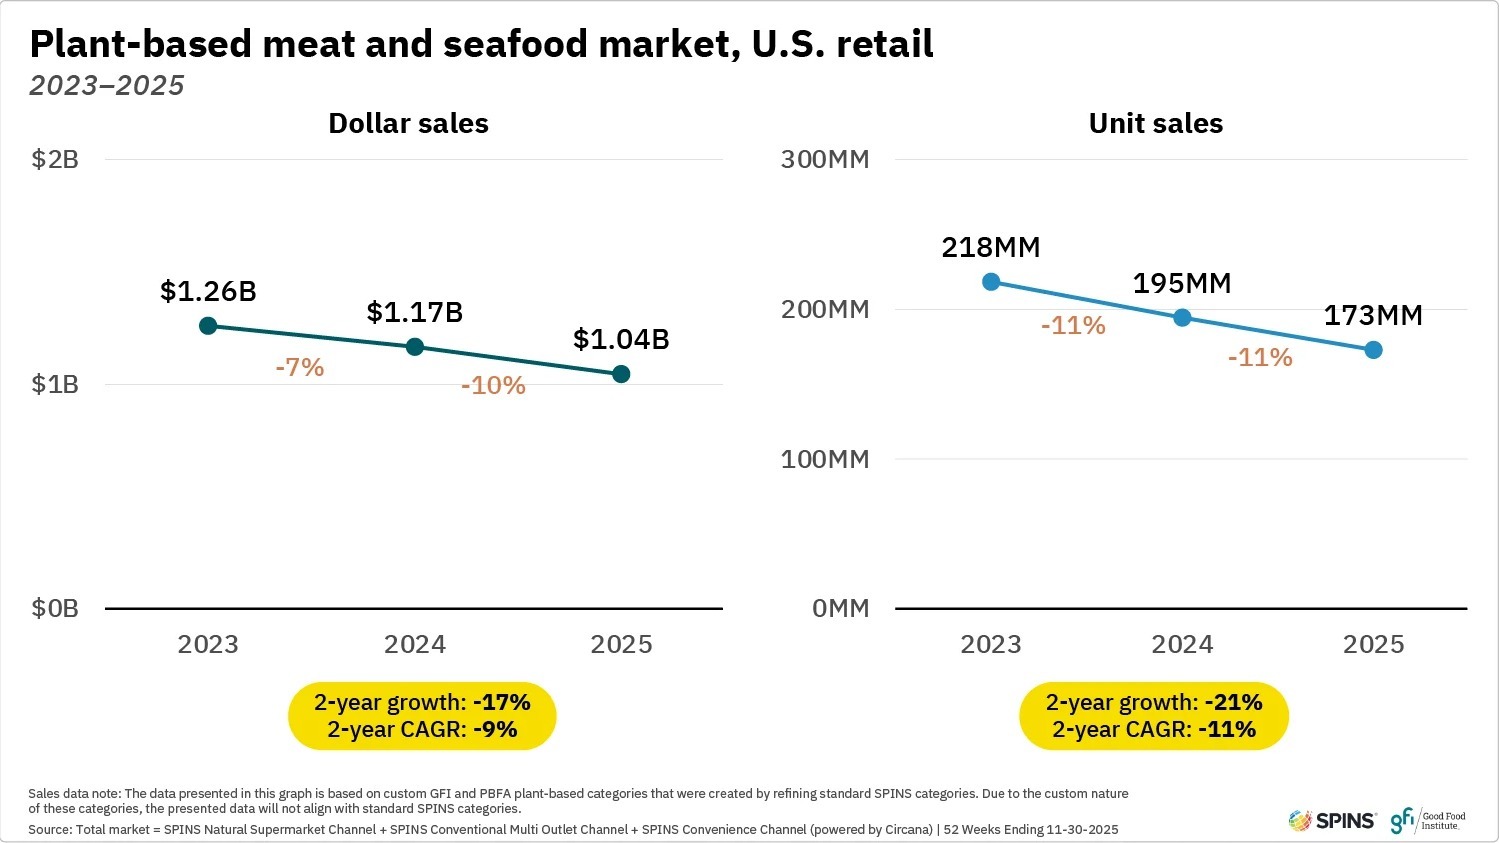
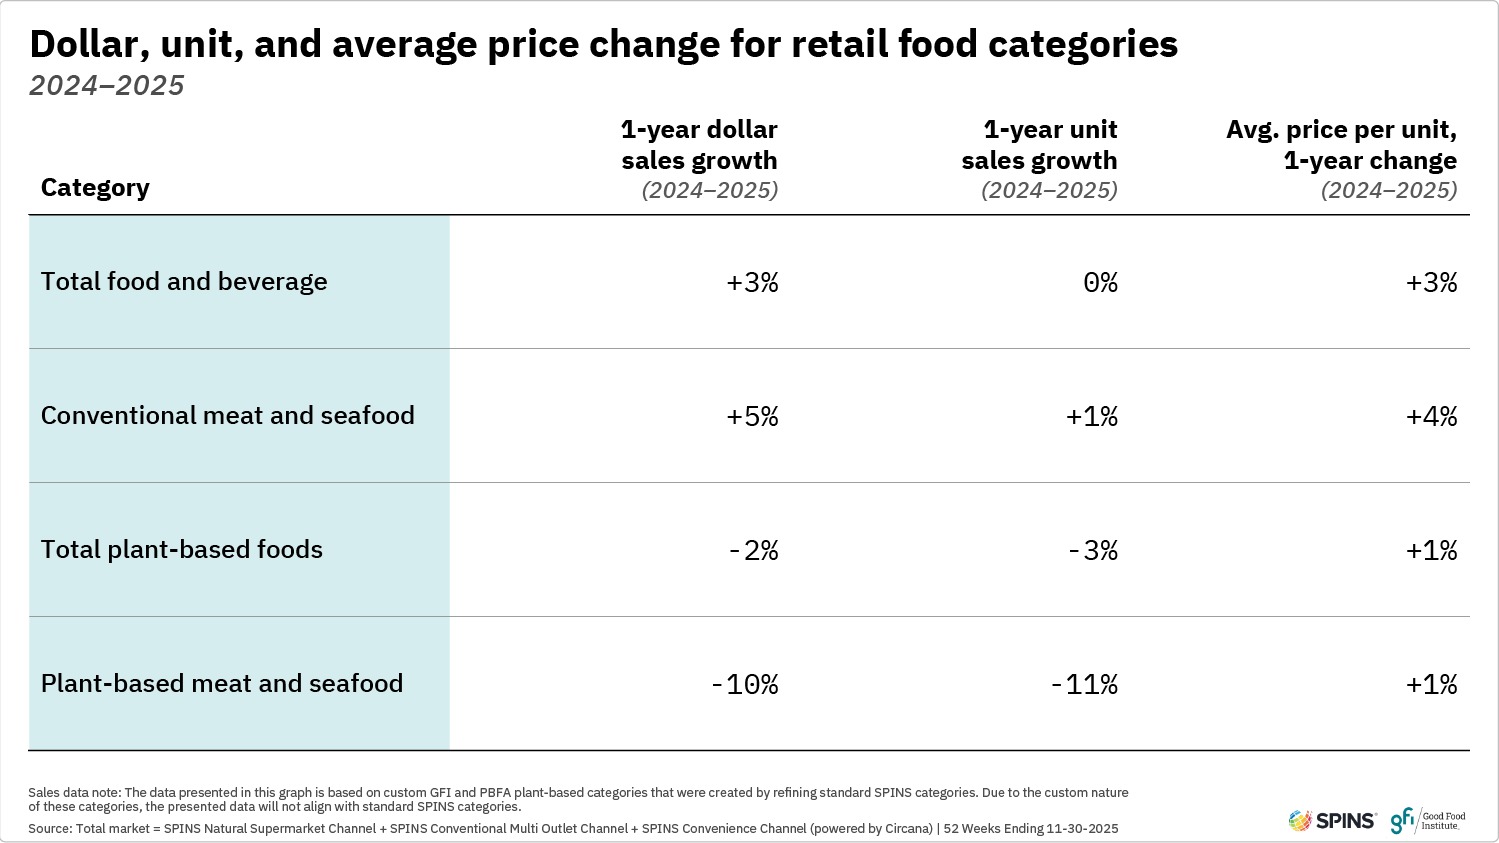
하지만 식물성 대체육·해산물로 범위를 좁히면 구매 가구 비율은 11%였다. 시장 규모는 약 10억달러였으며, 2025년 매출액은 전년보다 10%, 판매량은 11% 감소했다.
일반 육류는 판매량 증가…대체육은 감소
같은 기간 일반 육류·해산물은 매출액이 5%, 판매량이 1% 증가했다. 반면 식물성 대체육·해산물은 매출액과 판매량이 각각 10%, 11% 감소했다.
식물성 대체육·해산물의 가구 침투율도 과거보다 낮아졌다. GFI는 구매 가구 비율이 2021년 약 20%에서 2025년 11%로 내려왔다고 분석했다. 다만 2025년 구매자의 반복 구매율은 62%로 집계됐다.
가격과 맛은 여전히 시장 확대 과제
GFI는 식물성 대체육 시장의 주요 과제로 맛과 가격을 제시했다. 소비자가 새로운 식물성 대체육 제품을 구매할 때 맛은 중요한 고려 요소로 조사됐으며, 가격 접근성 역시 구매 확대를 위한 주요 조건으로 분석됐다.
2025년 구매 데이터에서 확인되는 것은 식물성 대체육 구매와 동물성 육류 구매가 서로 배타적으로 이뤄지고 있지 않다는 점이다. 식물성 대체육 구매 가구 대부분이 일반 육류도 함께 구매했고, 해당 가구의 실제 구매량과 구매 빈도에서도 일반 육류가 식물성 대체육보다 많았다.
다만 이번 자료는 실제 구매 행동을 집계한 것으로 소비자가 식물성 대체육을 산 이유나 식단 정체성을 직접 조사한 결과는 아니다. 따라서 개별 소비자가 육류 섭취를 줄이기 위해 식물성 제품을 구매했는지 여부까지는 이 데이터만으로 확인할 수 없다.
발행: 농촌경제연구원 (2026)
- #축산물
- #유통
- #품질관리
- #기술
관련 콘텐츠
미트 컬처 & 트렌드
“한식 3.0 시대 개막”… 제1회 한식의 날, K-푸드의 새로운 미래 선언
2026년 제1회 한식의 날 기념식에서 정부가 ‘한식 3.0’ 비전을 발표했다. 한식 컨퍼런스에서는 비비고의 글로벌 전략과 셰프들의 한식 세계화 방안이 논의됐다.
2026.10.26
미트 컬처 & 트렌드
소고기 양념육, 식탁에서 밀려나다…‘구이의 나라’가 ‘혼밥의 나라’로 바뀌고 있다
오픈서베이 푸드다이어리 3년치 데이터(2022년 6월~2025년 5월)를 바탕으로 소·돼지·닭·오리 4개 축종, 20개 세부 메뉴의 양념육 섭취 변화를 추적했다. 결론은 단순하다. 매운 돼지고기와 닭고기 양념육은 간편식으로 성장하고 있지만, 소고기는 양념육 관점에서 성장 가능성이 있는 메뉴를 찾기 어려웠다는 것이다.
2026.9.30